Le courrier que vous venez de recevoir ne s’appelle plus « avis à tiers détenteur » depuis le 1er janvier 2019 : c’est une saisie administrative à tiers détenteur, la SATD, la procédure unique qui a fusionné l’ancien ATD, l’opposition à tiers détenteur, l’opposition administrative et la saisie à tiers détenteur. Le principe ne change pas : l’administration à qui vous devez de l’argent, impôts, hôpital, cantine ou amende, demande à un tiers qui détient vos fonds, le plus souvent votre banque ou votre employeur, de les lui verser directement. Ce que votre banque a le droit de bloquer, et ce qu’elle doit vous laisser sans que vous ayez à le demander, obéit à des montants précis.
Ce qui se passe sur votre compte bancaire
Dès que la banque reçoit l’avis, elle bloque les comptes concernés pendant 15 jours et déclare à l’administration les sommes disponibles à la date d’envoi. Elle ne peut pas prélever plus que le solde du compte, et elle doit laisser sur le compte le solde bancaire insaisissable (SBI), fixé à 651,69 € depuis le 1er avril 2026. Ce montant correspond au RSA pour une personne seule, il vaut pour tout le monde, avec ou sans enfant à charge, et il est appliqué automatiquement par la banque, sans démarche de votre part.
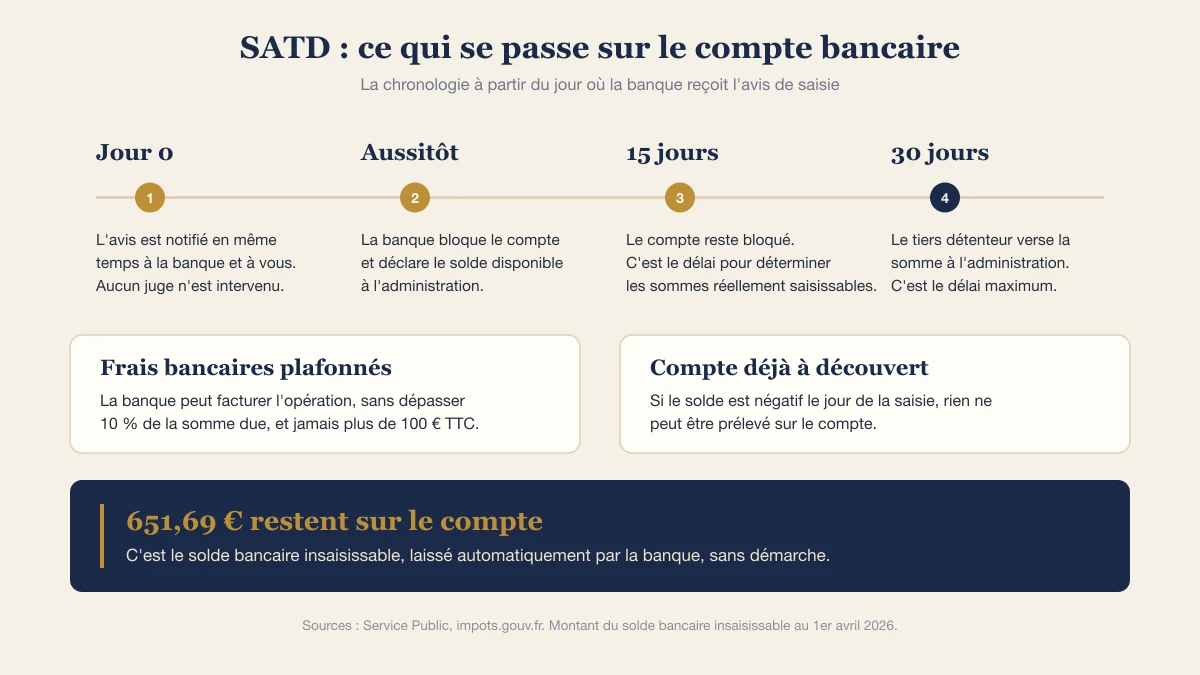
Si le compte est déjà à découvert le jour de la saisie, rien n’est prélevé : on ne saisit pas ce qui n’existe pas. La banque peut facturer des frais pour l’opération, mais ils sont plafonnés à 10 % de la somme due, dans la limite de 100 € TTC. Un blocage de compte pour SATD n’est pas la même chose qu’être interdit bancaire : l’un vise une dette précise et se débloque quand elle est réglée, l’autre sanctionne un incident de paiement et suit ses propres règles.
D’où vient ce courrier : la fusion de 2019
Avant 2019, quatre procédures coexistaient pour le même objectif : l’avis à tiers détenteur (ATD) pour les impôts, l’opposition à tiers détenteur pour certaines amendes, l’opposition administrative et la saisie à tiers détenteur pour les autres créances publiques. La loi de finances rectificative pour 2017 et le décret n° 2018-970 du 8 novembre 2018 les ont regroupées en une seule, la SATD, entrée en vigueur le 1er janvier 2019. Un impayé d’impôt, une facture de cantine ou d’hôpital impayée, ou une amende peuvent donc désormais déclencher exactement le même courrier, avec les mêmes règles de blocage et de recours.
La créance visée n’est pas forcément fiscale : elle peut aussi venir d’une amende en cours non réglée après relance, ou d’une facture émise par un comptable public, hôpital, cantine, eau, EHPAD. Dans tous les cas, l’avis est notifié en même temps au tiers détenteur et à vous, et il doit obligatoirement mentionner les délais et voies de recours dont vous disposez. Ce type de notification arrive généralement par lettre recommandée avec accusé de réception, et pour savoir plus largement qui est habilité à vous envoyer un tel courrier officiel, voir notre article sur qui peut envoyer un recommandé.
Point souvent mal compris : aucun juge n’intervient avant l’envoi de la SATD. C’est un acte purement administratif, décidé par le comptable public lui-même, à la différence d’une saisie civile classique qui exige d’abord un titre exécutoire obtenu devant un tribunal. C’est cette absence de passage devant un juge, et non un défaut de procédure, qui explique la rapidité avec laquelle le compte se retrouve bloqué.
Si c’est votre salaire qui est visé : le barème 2026
Quand le tiers détenteur est votre employeur, seule une fraction de votre rémunération peut être retenue, calculée par tranches sur vos revenus nets annuels des douze derniers mois. Chaque tranche est majorée de 145 € par personne à charge, sur justificatifs.
| Tranche de revenu mensuel | Part saisissable | Montant maximum retenu |
|---|---|---|
| Jusqu’à 373,33 € | 1/20e | 18,67 € |
| De 373,33 € à 727,50 € | 1/10e | 54,08 € |
| De 727,50 € à 1 083,33 € | 1/5e | 125,25 € |
| De 1 083,33 € à 1 435,83 € | 1/4 | 213,38 € |
| De 1 435,83 € à 1 789,17 € | 1/3 | 331,15 € |
| De 1 789,17 € à 2 150,83 € | 2/3 | 572,26 € |
| Au-delà de 2 150,83 € | 100 % | 572,26 € plus 100 % du dépassement |
Même sur un salaire, le plancher protégé reste le même : quelle que soit la tranche, il vous reste au minimum l’équivalent du RSA pour une personne seule, soit 651,69 €. La saisie sur salaire concerne les salariés en CDI ou CDD, les apprentis, les contrats de professionnalisation et les intermittents du spectacle, dès lors que leur rémunération relève du Code du travail.
Un exemple concret : un débiteur vivant seul avec un enfant à charge, dont les ressources mensuelles saisissables se situent en tranche 1, voit le plafond de cette tranche relevé de 145 € pour l’enfant, soit 518,33 € au lieu de 373,33 €. Le vingtième de cette somme, 25,92 €, peut alors être retenu chaque mois. La majoration s’applique uniquement sur présentation de justificatifs, à joindre auprès de l’employeur ou du service qui gère la saisie.
Les revenus que la SATD ne peut pas toucher
Certaines sommes échappent à la saisie, quel que soit leur montant, sauf exceptions strictement définies (indus, dettes alimentaires).
Le RSA, l’allocation aux adultes handicapés (AAH, sauf pour les frais d’entretien de la personne handicapée), les allocations familiales versées par la CAF, les pensions et sommes à caractère alimentaire, l’assurance décès, et les indemnités en capital versées pour un accident du travail. À l’inverse, les pensions de retraite, les indemnités journalières de sécurité sociale, les allocations chômage et les pensions d’invalidité sont saisissables dans les mêmes conditions qu’un salaire.
Sur un compte bancaire, la règle est légèrement différente de celle du salaire : la banque compare le montant des sommes insaisissables déjà présentes (RSA, allocations, pension alimentaire reçue) au SBI de 651,69 €, et laisse sur le compte le plus élevé des deux montants.
Contester la SATD : démarche et délais
Vous pouvez contester la régularité de l’avis, l’obligation de payer, le montant réclamé compte tenu des paiements déjà faits, ou le fait que la dette n’est pas encore exigible, par exemple si un délai de paiement vous a été accordé. Vous ne pouvez en revanche pas contester le bien-fondé de l’impôt lui-même par cette voie : c’est une réclamation classique qu’il faut alors déposer.
- Écrivez dans les deux moisLe délai court à partir de la notification de la SATD. Le courrier doit être motivé et accompagné de tous les justificatifs utiles.
- Envoyez-le au bon serviceLa contestation se fait auprès du directeur départemental des finances publiques (DDFIP) du département où la décision de saisie a été prise. Utilisez l’annuaire officiel si vous ne connaissez pas ses coordonnées.
- Attendez l’accusé de réceptionIl indique la date de réception de votre demande, ainsi que les recours et délais qui s’appliquent à vous.
- Suivez la réponse sous deux moisL’administration a deux mois pour répondre à partir de la réception. Sans réponse dans ce délai, la contestation est considérée comme rejetée, et vous pouvez alors engager un recours contentieux devant le juge.
Pour trouver les coordonnées exactes de votre DDFIP, l’annuaire officiel des services publics permet une recherche directe par ville ou code postal : lannuaire.service-public.gouv.fr.
Difficultés financières : demander un délai de paiement
Trois voies, et trois seulement, permettent d’obtenir la mainlevée qui arrête la procédure : payer immédiatement la dette, obtenir un délai de paiement auprès du service qui a émis l’avis, ou contester avec succès. Tant qu’aucune de ces trois options n’a abouti, la saisie reste en vigueur.
Si la dette concerne vos impôts, la demande de délai se fait par formulaire déposé depuis votre espace particulier sur le site des impôts, et son traitement se suit ensuite par messagerie sécurisée. Le formulaire correspondant est téléchargeable directement : formulaire de demande de délai de paiement. Pour toute autre dette, cantine, garderie, eau, hôpital, EHPAD, la démarche se fait directement auprès du comptable public ou du service qui a émis la SATD, et non auprès des impôts. L’octroi d’un délai reste une mesure exceptionnelle, réservée à qui justifie de réelles difficultés financières, et la saisie est maintenue tant que la décision n’est pas rendue.
Cette situation n’a rien à voir avec le fait d’être fiché à la Banque de France : le fichage sanctionne des incidents de paiement répétés ou un surendettement déclaré, alors que la SATD ne traite qu’une créance publique précise et s’arrête dès qu’elle est réglée, différée ou annulée.
Ce qu’il faut faire dès la réception du courrier
Les délais courent à partir de la date de notification, pas à partir du jour où vous ouvrez le courrier ou remarquez le blocage sur votre compte. La première chose à identifier est le service à l’origine de la SATD, indiqué sur l’avis : c’est lui, et lui seul, qui peut délivrer la mainlevée, que ce soit en encaissant le paiement, en accordant un délai ou en répondant à votre contestation.
Vérifiez ensuite ce qui a réellement été prélevé au regard des seuils vus plus haut : sur un compte, comparez le solde restant au SBI de 651,69 € et aux éventuelles sommes insaisissables déjà présentes ; sur un salaire, reportez-vous à la tranche du barème qui correspond à vos revenus nets et à vos charges de famille. Un écart entre ce que la loi autorise et ce qui a été réellement bloqué est un motif de contestation à part entière, distinct d’une contestation de la dette elle-même.