La réponse se trouve en cinq minutes, gratuitement, sur une source officielle : le BODACC publie toute ouverture de procédure collective (sauvegarde, redressement ou liquidation judiciaire) dès qu’un tribunal la prononce, et une recherche par nom d’entreprise ou SIREN suffit à savoir si elle est concernée. Si la réponse est oui et que cette entreprise vous doit de l’argent, un seul geste compte réellement : déclarer votre créance auprès du mandataire ou du liquidateur, dans un délai de deux mois à partir de la publication. Passé ce délai, vous perdez le droit d’être remboursé.
Où vérifier officiellement si une entreprise est en liquidation judiciaire
Trois sources font foi, et aucune n’est un site marchand. Les plateformes qui vendent des « rapports d’entreprise » ou des « scores de solvabilité » republient les mêmes données publiques, parfois avec du retard, contre un abonnement : elles n’ont rien de plus que ce que vous pouvez consulter vous-même, gratuitement.
- Le BODACC (Bulletin officiel des annonces civiles et commerciales). Toute procédure collective y est publiée par obligation légale : ouverture de sauvegarde, de redressement ou de liquidation, plan arrêté, clôture. La recherche se fait par raison sociale ou numéro SIREN, sans compte ni frais.
- Le portail des données du registre national des entreprises, tenu par l’INPI depuis 2023 en remplacement des anciens registres (RNCS et répertoire des métiers). Il centralise l’identité légale de l’entreprise et les procédures qui la concernent.
- Le greffe du tribunal de commerce dont dépend l’entreprise, seul habilité à délivrer un extrait Kbis à jour, document qui mentionne explicitement une procédure collective en cours.
Ce que dit une mention « liquidation judiciaire »
Si le BODACC ou le Kbis affiche un jugement d’ouverture de liquidation judiciaire, cela signifie que le tribunal a constaté que le redressement de l’entreprise était manifestement impossible. Une date de jugement, le nom du liquidateur désigné et le tribunal compétent accompagnent toujours la mention : ce sont ces trois informations qu’il faut noter avant d’agir.
Sauvegarde, redressement, liquidation : ce n’est pas la même chose pour votre créance
Ces trois procédures collectives sont souvent confondues, alors qu’elles ne disent pas du tout la même chose sur vos chances d’être payé.
| Procédure | Situation de l’entreprise | Ce que ça implique pour vous |
|---|---|---|
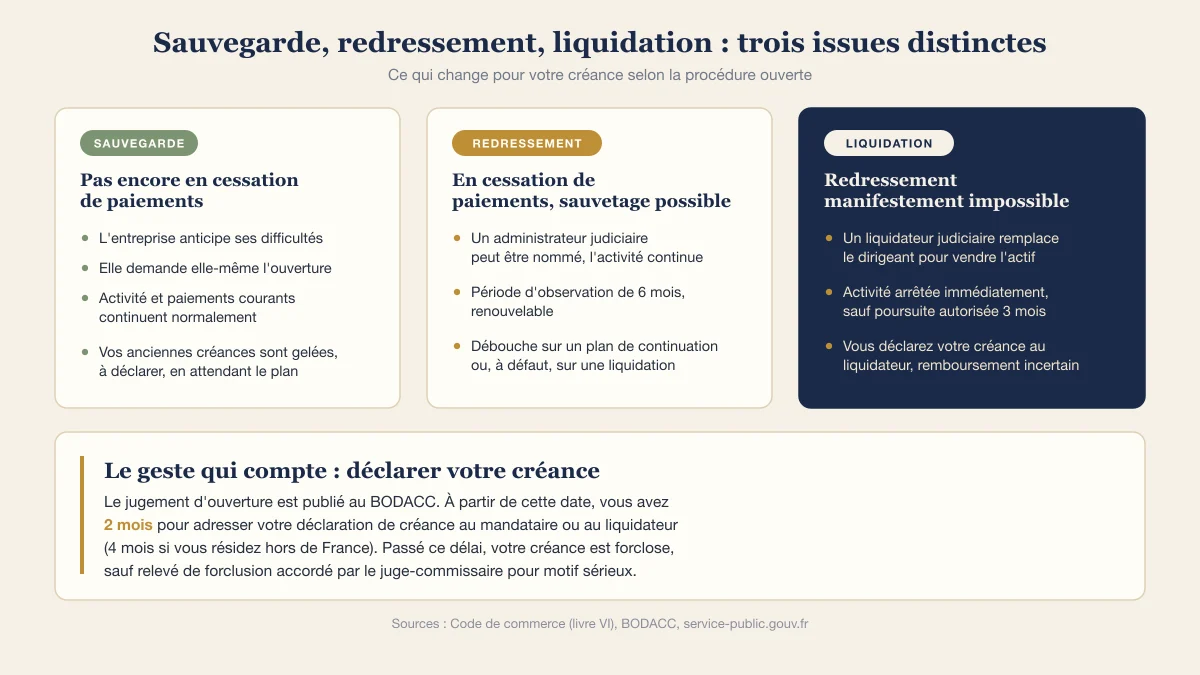
| Sauvegarde | Pas encore en cessation de paiements, difficultés anticipées par l’entreprise elle-même | Activité et paiements courants continuent, vos créances antérieures sont gelées le temps d’un plan |
| Redressement judiciaire | En cessation de paiements, mais un sauvetage est jugé possible | L’activité se poursuit sous contrôle d’un administrateur, une issue favorable reste possible |
| Liquidation judiciaire | Redressement manifestement impossible | L’activité cesse (sauf poursuite autorisée), un liquidateur vend l’actif pour rembourser les créanciers, souvent partiellement |
La cessation des paiements, c’est l’incapacité de l’entreprise à faire face à son passif exigible avec son actif disponible : c’est ce critère qui sépare la sauvegarde (pas encore atteint) du redressement (déjà atteint). La liquidation, elle, sanctionne le constat qu’aucun redressement n’est plus envisageable.
Liquidation avec ou sans poursuite d’activité
Une liquidation judiciaire n’arrête pas nécessairement l’entreprise du jour au lendemain. Le principe est l’arrêt immédiat de l’activité, mais le tribunal peut autoriser une poursuite d’activité pour une durée de trois mois, renouvelable une fois à la demande du procureur de la République, lorsque cela sert l’intérêt des créanciers ou permet de trouver un repreneur. Dans ce cas, le liquidateur continue de faire fonctionner l’entreprise le temps de préparer une cession, totale ou partielle, à un repreneur.
Pour un fournisseur, cette nuance compte : une entreprise en liquidation avec poursuite d’activité peut continuer à passer commande, mais elle le fait sous le contrôle du liquidateur, et tout nouvel impayé suivra un régime différent des créances nées avant le jugement. Dans les mois qui précèdent l’ouverture, il n’est pas rare qu’une entreprise en difficulté règle ses fournisseurs par chèques qui reviennent impayés, ce qui peut faire basculer son dirigeant en interdiction bancaire avant même qu’une procédure collective ne soit ouverte.
Le rôle du mandataire et du liquidateur judiciaire
Ces deux professionnels du droit, désignés par le tribunal, ne remplissent pas le même rôle selon la procédure :
- en sauvegarde et en redressement judiciaire, un mandataire judiciaire est nommé pour représenter les créanciers, établir la liste des créances et suivre l’exécution du plan. Un administrateur judiciaire peut lui être associé pour assister ou surveiller la gestion ;
- en liquidation judiciaire, un liquidateur judiciaire est désigné (le mandataire judiciaire de la procédure précédente en occupe fréquemment la fonction). Il se substitue au dirigeant pour vendre les actifs, licencier si nécessaire, et répartir le produit de la vente entre les créanciers selon un ordre de priorité fixé par la loi.
C’est cette personne, et personne d’autre, qui reçoit les déclarations de créances et qui décide, en fin de procédure, du montant effectivement reversé à chaque créancier, souvent une fraction seulement de ce qui était dû.
Le délai pour déclarer votre créance court à partir de la publication du jugement d’ouverture au BODACC, pas à partir du jour où vous en avez eu connaissance. Il est de deux mois pour un créancier domicilié en France, doublé à quatre mois s’il réside à l’étranger ou dans un territoire d’outre-mer. Passé ce délai, la créance est forclose : vous perdez le droit d’être payé, sauf à obtenir un relevé de forclusion auprès du juge-commissaire, qui suppose de démontrer que le retard n’est pas de votre fait.
Comment déclarer sa créance auprès du liquidateur
- Repérez la date de publication au BODACCC’est cette date, et non la date du jugement lui-même, qui fait courir le délai de deux mois.
- Identifiez le mandataire ou le liquidateurSon nom et ses coordonnées figurent dans l’annonce BODACC et sur l’extrait Kbis de l’entreprise.
- Constituez le dossierMontant de la créance, nature (facture, acompte versé, salaire, loyer impayé), pièces justificatives : factures, bons de commande, contrat, mise en demeure éventuelle.
- Adressez la déclaration en lettre recommandée avec accusé de réceptionUn formulaire type existe (Cerfa 10021), mais une lettre détaillée avec les pièces jointes est recevable si les informations essentielles y figurent.
- Conservez la preuve d’envoiC’est votre seule protection en cas de contestation ultérieure sur le respect du délai.
Vous êtes client et vous avez versé un acompte
Un acompte versé pour une prestation ou une commande non livrée est une créance comme une autre : elle se déclare exactement de la même façon, dans le même délai de deux mois, avec le bon de commande et la preuve de paiement comme justificatifs. Il n’existe pas de traitement prioritaire pour les particuliers face à une entreprise en liquidation : vous êtes un créancier chirographaire, c’est à dire sans garantie particulière, et vous êtes remboursé après les créanciers privilégiés (salariés, Trésor public, créanciers munis d’une sûreté), souvent pour une fraction seulement de la somme versée, parfois pour rien du tout si l’actif ne suffit pas. Le Trésor public, lui, dispose d’outils de recouvrement forcé propres, comme l’avis à tiers détenteur, qui n’ont aucun équivalent pour un créancier privé.
Vous êtes salarié : ce que couvre l’AGS
Quand l’entreprise n’a plus les fonds pour payer ses salariés, un régime spécifique prend le relais : l’AGS (Association pour la gestion du régime de garantie des créances des salariés), financée par une cotisation patronale obligatoire. Elle couvre les salaires impayés à la date du jugement, les indemnités liées à un licenciement prononcé pendant la période qui suit l’ouverture de la procédure, ainsi que certaines indemnités de rupture.
Le circuit ne passe jamais directement par le salarié : c’est le mandataire ou le liquidateur qui établit le relevé des créances salariales et le transmet à l’AGS, qui verse les fonds au mandataire ou au liquidateur, à charge pour lui de reverser les sommes aux salariés, généralement sous quelques jours. Aucune démarche de déclaration de créance n’est nécessaire pour un salarié : c’est le mandataire qui s’en charge d’office pour les sommes salariales. Le détail des démarches et des délais de versement figure sur le site de l’AGS.
Vous hésitez à postuler ou à signer un contrat
Avant un entretien ou une signature, la même vérification en trois sources s’applique : une absence de mention au BODACC et un Kbis sans procédure collective en cours sont un signal rassurant, mais pas une garantie absolue sur les mois à venir. Une entreprise en sauvegarde ou en redressement judiciaire, à l’inverse, n’est pas nécessairement condamnée : nombre de plans de continuation aboutissent, et l’activité s’y poursuit normalement pour les salariés en poste comme pour ceux qui rejoignent l’entreprise. C’est la nature précise de la procédure, pas le simple fait qu’une procédure existe, qui doit orienter votre décision.