Le doute vient presque toujours d’un signal concret : un courrier de relance pour un crédit que vous n’avez jamais souscrit, un refus de financement inexpliqué, un appel de recouvrement pour une dette inconnue. Avant de vous alarmer, sachez qu’il existe plusieurs vérifications gratuites et accessibles en ligne pour savoir si votre identité a réellement été utilisée : le fichier des incidents de paiement à la Banque de France, la liste de vos comptes bancaires déclarés, votre relevé de carrière et vos déclarations fiscales. Si l’un de ces contrôles confirme vos craintes, la marche à suivre est précise : opposition, plainte, signalement, dans cet ordre.
Les signaux qui doivent vous alerter
L’usurpation d’identité se découvre rarement d’un coup. Elle se manifeste par des petits signaux, souvent isolés, qu’il faut savoir relier entre eux. Pris séparément, chacun peut avoir une explication anodine : une erreur administrative, un courrier mal adressé. C’est leur répétition, ou leur association avec un fichage bancaire inexpliqué, qui doit déclencher une vérification.
- Un courrier de relance pour un crédit jamais souscrit. Une banque ou un organisme de financement vous réclame des mensualités sur un prêt que vous n’avez jamais signé.
- Un refus de crédit inexpliqué. Votre dossier est rejeté alors que votre situation ne le justifie pas, souvent parce qu’un incident de paiement a déjà été enregistré à votre nom.
- Un courrier d’opérateur pour un abonnement inconnu. Téléphonie, énergie, streaming : une facture ou une mise en demeure arrive pour un contrat que vous n’avez pas ouvert.
- Un avis d’imposition incohérent. Des revenus que vous n’avez pas déclarés apparaissent, ou une déclaration a été déposée sans vous.
- Une notification de connexion inhabituelle. Un e-mail ou un SMS vous informe d’une connexion à l’un de vos comptes depuis un appareil ou un lieu que vous ne reconnaissez pas.
- La disparition de courrier postal. Vous ne recevez plus certains courriers sensibles (banque, impôts) alors que rien n’a changé de votre côté. Cela peut signaler une réexpédition frauduleuse de courrier mise en place à votre insu, une vérification directe auprès de La Poste permet de le confirmer.
- Des appels de recouvrement. Une société de recouvrement vous contacte pour une dette dont vous n’avez jamais entendu parler.
Les vérifications gratuites que vous pouvez faire vous-même
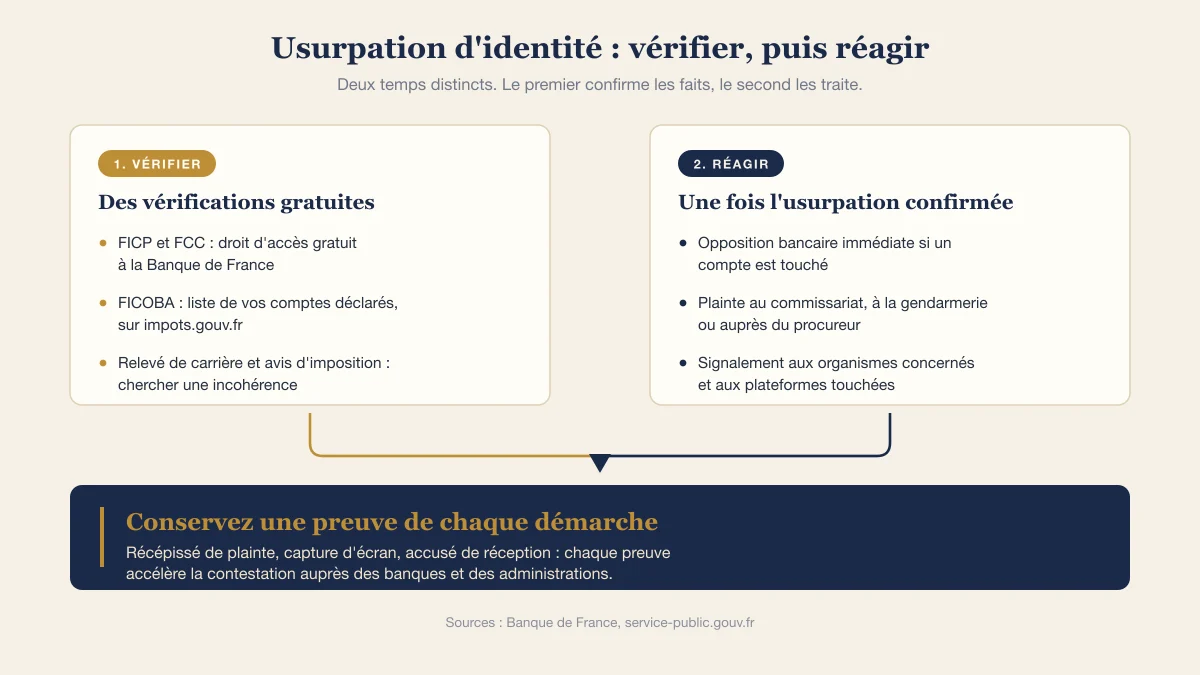
Face à un seul signal isolé, mieux vaut vérifier avant de s’alarmer. Quatre vérifications sont gratuites, accessibles en ligne, et donnent une réponse concrète.
Le FICP et le FCC, les fichiers d’incidents de la Banque de France
Le FICP (fichier des incidents de remboursement des crédits aux particuliers) recense les incidents de paiement sur des crédits. Le FCC (fichier central des chèques) recense les interdictions d’émettre des chèques et les chèques irréguliers. Si quelqu’un a souscrit un crédit ou émis des chèques en votre nom, une inscription peut y apparaître sans que vous ayez rien signé vous-même. Si le résultat montre effectivement un fichage que vous ne comprenez pas, l’article sur comment savoir si on est fiché à la Banque de France détaille les démarches de contestation et de radiation.
Vous exercez ce droit d’accès gratuitement sur le service dédié de la Banque de France, en vous connectant avec FranceConnect (identifiants impots.gouv.fr, Ameli ou La Poste), par courrier avec une copie recto verso d’une pièce d’identité, ou en vous présentant dans une succursale de la Banque de France. En ligne, le relevé est consultable immédiatement dans votre espace personnel.
FICOBA, la liste de vos comptes bancaires déclarés
FICOBA recense tous les comptes ouverts à votre nom, bancaires, postaux ou d’épargne. Depuis janvier 2025, vous y accédez directement, sans passer par une demande écrite : la marche à suivre est détaillée sur le fichier FICOBA sur service-public.gouv.fr. Concrètement, connectez-vous à votre espace « Finances publiques » sur impots.gouv.fr, rubrique « Autres services », puis sélectionnez le module d’accès à la liste des comptes ouverts à votre nom. Un compte que vous ne reconnaissez pas dans cette liste est un signe net d’usurpation.
Le relevé de carrière et vos déclarations fiscales
Un numéro de sécurité sociale usurpé peut servir à faire enregistrer du travail non déclaré sous votre identité. Votre relevé de carrière, consultable dans votre espace personnel sur info-retraite.fr, rubrique « Ma carrière », doit correspondre exactement aux emplois que vous avez réellement occupés. Une période de travail que vous ne reconnaissez pas mérite d’être signalée sans attendre. Du côté fiscal, votre espace « Finances publiques » sur impots.gouv.fr liste les déclarations effectivement déposées sous votre nom : une déclaration que vous n’avez pas faite vous-même y sera visible.
La surveillance de vos comptes en ligne
Activez les notifications de connexion sur vos comptes bancaires, votre messagerie et vos réseaux sociaux, et consultez régulièrement l’historique des connexions quand le service le propose. Avant de saisir des identifiants sur un site que vous ne connaissez pas, l’article sur comment savoir si un site est sécurisé explique les points à vérifier pour éviter qu’un hameçonnage ne soit à l’origine de l’usurpation.
| Signal observé | Vérification à faire | Où |
|---|---|---|
| Relance ou refus de crédit | Consulter le FICP | Banque de France, en ligne ou par courrier |
| Chèque rejeté ou interdiction bancaire suspecte | Consulter le FCC | Banque de France, en ligne ou par courrier |
| Compte ou livret inconnu | Consulter FICOBA | Espace Finances publiques, impots.gouv.fr |
| Avis d’imposition incohérent | Consulter ses déclarations déposées | Espace Finances publiques, impots.gouv.fr |
| Emploi non reconnu | Consulter le relevé de carrière | info-retraite.fr, rubrique « Ma carrière » |
| Courrier qui n’arrive plus | Vérifier une réexpédition non demandée | La Poste, espace client ou agence |
Si l’usurpation est confirmée : la marche à suivre
Dès qu’une des vérifications ci-dessus confirme l’usurpation, quatre démarches s’enchaînent. L’ordre compte : certaines protègent votre argent dans l’heure, d’autres construisent le dossier qui vous permettra de contester les dettes créées en votre nom.
- Faites opposition sans délaiSi un compte, une carte ou un moyen de paiement est concerné, contactez votre banque immédiatement pour faire opposition. C’est la seule étape où chaque heure compte réellement.
- Déposez plainteRendez-vous au commissariat, à la brigade de gendarmerie de votre domicile, ou adressez un courrier au procureur de la République du tribunal judiciaire compétent. Le délit d’usurpation d’identité se prescrit par six ans, ce qui laisse le temps de réunir les preuves, mais un dépôt rapide facilite les démarches suivantes. Conservez le récépissé : les banques et administrations le demandent pour contester une dette.
- Signalez l’usurpation aux organismes concernésPrévenez chaque organisme touché : la banque ou l’établissement de crédit qui a accordé le prêt frauduleux, l’opérateur qui a ouvert l’abonnement, la plateforme sur laquelle un faux profil a été créé en votre nom. Chacun dispose d’une procédure de contestation, et le récépissé de plainte accélère le traitement. Un faux compte de réseau social se signale directement depuis l’outil de signalement du réseau concerné, en précisant qu’il s’agit d’une usurpation d’identité et non d’un simple contenu inapproprié : ce motif déclenche un traitement prioritaire chez la plupart des plateformes.
- Faites renouveler vos pièces d’identité si elles ont été utiliséesSi votre carte d’identité ou votre passeport a été perdu, volé ou photocopié avant l’usurpation, signalez-le et demandez son renouvellement en préfecture ou en mairie équipée. Un document annulé ne peut plus servir à ouvrir un contrat.
Le dépôt de plainte ne suspend pas automatiquement un prélèvement ou une inscription au FICP. C’est la démarche de contestation auprès de la banque ou de l’organisme prêteur, appuyée par le récépissé de plainte, qui déclenche la régularisation. Ne laissez pas de délai s’installer entre la découverte et la contestation écrite : une inscription FICP non régularisée peut aussi entraîner une interdiction bancaire, pour un incident que vous n’avez pourtant pas provoqué.
Cas particulier : l’usurpation par un proche
Une part des usurpations d’identité vient de l’entourage : un enfant majeur, un ex-conjoint, un parent. La loi ne traite pas ce cas comme une affaire de famille à régler à l’amiable. L’article 226-4-1 du code pénal punit l’usurpation d’identité d’un an d’emprisonnement et 15 000 € d’amende, et alourdit la peine à deux ans et 30 000 € lorsqu’elle est commise par le conjoint, le concubin ou le partenaire de pacs de la victime.
Les vérifications restent les mêmes : FICP, FCC, FICOBA, relevé de carrière. La différence tient à la démarche de plainte, qui peut être déposée contre une personne nommée plutôt que contre X. C’est une décision difficile, mais elle n’a aucune incidence sur la validité de vos démarches de contestation auprès des banques et administrations : elles s’appuient sur le récépissé de plainte, quel que soit son destinataire.
Dans ce type de situation, l’urgence pratique passe souvent avant la décision judiciaire : faire opposition, contester le crédit, corriger le relevé de carrière ou le dossier FICOBA ne demande pas d’attendre l’issue d’une plainte. Vous pouvez engager ces démarches de protection immédiatement, et prendre le temps de réfléchir à la suite pénale séparément.